Domain zwischenträger.de kaufen?
Wir ziehen mit dem Projekt
zwischenträger.de um.
Sind Sie am Kauf der Domain
zwischenträger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zwischenträger.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **


Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
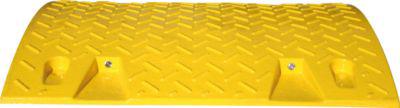
Fahrbahnschwelle, Mittelstück,Diese Fahrbahnschwelle ist als Mittelstück konzipiert und dient der Geschwindigkeitsbeschränkung von Fahrzeugen im industriellen Sektor, zur Beruhigung des Verkehrsflusses sowie der Reduzierung der Geschwindigkeit von Fahrzeugen im öffentlichen Straßenverkehr. Die empfohlene Überfahrgeschwindigkeit beläuft sich auf maximal 30 km/h. Gefertigt aus Polyvinylchlorid (PVC) und Polyethylen (PE), ist der Geschwindigkeitshemmer mit vier Glasreflektoren und einer strukturierten Oberfläche versehen. Für die Montage werden vier Befestigungsdübel mitgeliefert. Sie erhalten diese als Mittelstück ausgeführte Fahrbahnschwelle wahlweise in der Farbgebung Gelb oder Schwarz. Die Maße betragen jeweils L 430 x B 500 x H 30 mm bei einem Gesamtgewicht von ca. 6,2 kg. Wichtige Hinweise: * Nicht für Ketten- bzw. Containerfahrzeuge oder Schwerlastverkehr geeignet * Vor Fahrbahnschwellen müssen Verkehrszeichen aufgestellt werden, die auf eine unebene Fahrbahn hinweisen oder eine entsprechende Geschwindigkeitsverringerung anzeigen * Montage idealerweise ca. 300 mm vom Straßenrand entfernt (Durchfahrt für Fahrräder, Reinigungsfahrzeuge und Wasserabfluss) * Alle technischen Angaben erfolgen laut Hersteller und stellen unverbindliche Mittelwerte dar * Änderungen im Rahmen der möglichen Verbesserung des Produktes bleiben vorbehaltenAusführung: * Hochwertige Fahrbahnschwelle, ausgeführt als Mittelstück * Dient der Geschwindigkeitsbeschränkung von Fahrzeugen im industriellen Sektor, zur Beruhigung des Verkehrsflusses und der Reduzierung der Geschwindigkeit von Fahrzeugen im öffentlichen Straßenverkehr * Mit 4 Glasreflekoren und strukturierter Oberfläche * Beständig gegenüber den meisten Säuren, Laugen, Hydroxiden und Ölen * Empfohlene Überfahrgeschwindigkeit: max. 30 km/hWeitere Details: * Lieferung erfolgt inkl. 4 Befestigungsdübeln * Material: Polyvinylchlorid (PVC) und Polyethylen (PE) * Maße: L 430 x B 500 x H 30 mm * Gewicht: ca. 6,2 kg * Befestigungsbolzen (separat bestellen) * für ein Mittelstück werden 4 Bolzen und für ein Endstück 2 Bolzen benötigt51,16 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **


Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
ACO Dränage Rohr Übergang Drän/KG DN100 Verbindung DrainageACO Dränage Rohr Übergang DRÄN/KG DN 100 Verbindung Drainage Übergang KG Rohr auf Drainagerohr DN100 für die fachgerechte Verlegung von Drainagerohren. Passend für: ACO Master Drainage Art. Nr. 8100913,79 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Fahrbahnschwelle, Mittelstück,Diese Fahrbahnschwelle ist als Mittelstück konzipiert und dient der Geschwindigkeitsbeschränkung von Fahrzeugen im industriellen Sektor, zur Beruhigung des Verkehrsflusses sowie der Reduzierung der Geschwindigkeit von Fahrzeugen im öffentlichen Straßenverkehr. Die empfohlene Überfahrgeschwindigkeit beläuft sich auf maximal 30 km/h. Gefertigt aus Polyvinylchlorid (PVC) und Polyethylen (PE), ist der Geschwindigkeitshemmer mit vier Glasreflektoren und einer strukturierten Oberfläche versehen. Für die Montage werden vier Befestigungsdübel mitgeliefert. Sie erhalten diese als Mittelstück ausgeführte Fahrbahnschwelle wahlweise in der Farbgebung Gelb oder Schwarz. Die Maße betragen jeweils L 430 x B 500 x H 30 mm bei einem Gesamtgewicht von ca. 6,2 kg. Wichtige Hinweise: * Nicht für Ketten- bzw. Containerfahrzeuge oder Schwerlastverkehr geeignet * Vor Fahrbahnschwellen müssen Verkehrszeichen aufgestellt werden, die auf eine unebene Fahrbahn hinweisen oder eine entsprechende Geschwindigkeitsverringerung anzeigen * Montage idealerweise ca. 300 mm vom Straßenrand entfernt (Durchfahrt für Fahrräder, Reinigungsfahrzeuge und Wasserabfluss) * Alle technischen Angaben erfolgen laut Hersteller und stellen unverbindliche Mittelwerte dar * Änderungen im Rahmen der möglichen Verbesserung des Produktes bleiben vorbehaltenAusführung: * Hochwertige Fahrbahnschwelle, ausgeführt als Mittelstück * Dient der Geschwindigkeitsbeschränkung von Fahrzeugen im industriellen Sektor, zur Beruhigung des Verkehrsflusses und der Reduzierung der Geschwindigkeit von Fahrzeugen im öffentlichen Straßenverkehr * Mit 4 Glasreflekoren und strukturierter Oberfläche * Beständig gegenüber den meisten Säuren, Laugen, Hydroxiden und Ölen * Empfohlene Überfahrgeschwindigkeit: max. 30 km/hWeitere Details: * Lieferung erfolgt inkl. 4 Befestigungsdübeln * Material: Polyvinylchlorid (PVC) und Polyethylen (PE) * Maße: L 430 x B 500 x H 30 mm * Gewicht: ca. 6,2 kg * Befestigungsbolzen (separat bestellen) * für ein Mittelstück werden 4 Bolzen und für ein Endstück 2 Bolzen benötigt51,16 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Yeelight Ultra-Thin intelligente Verknüpfung Schrankleuchte Li (2 Stk.)Schrankleuchten-Set mit zwei Yeelight Ultra-Thin Intelligent Linkage Leuchten, Bewegungs- und Lichtsensoren, 4000K Beleuchtung, 130 lm Lichtstrom und USB-C-aufladbarem Akkubetrieb. Für Schränke, Regale und ähnliche Innenräume entwickelt, aktivieren sich die Leuchten nur im Dunkeln, schalten sich nach 15 Sekunden ohne Bewegung automatisch aus und können einzeln oder in Gruppen gesteuert werden. Set mit 2 Yeelight Schrankleuchten 110° Erfassungswinkel und bis zu 5 m Reichweite Stufenlose Helligkeitsanpassung über Touchpanel AUTO-Modus und ON-Modus Bis zu 6 Monate Laufzeit im AUTO-Modus für eine einzelne Leuchte Magnetische, werkzeuglose Montage mit enthaltenen Metallplatten Schlank, wiederaufladbar und einfach zu platzieren - diese Schrankleuchten bieten praktische automatische Beleuchtung dort, wo Sie sie benötigen.39,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Heisenberg, Werner: Die Verknüpfung von Physik und Philosophie. 2 CDsDie Verknüpfung von Physik und Philosophie. 2 CDs , Originaltonaufnahmen 1951-1967 , Traktoren & Schlepper > Landtechnik & Traktoren , Erscheinungsjahr: 200602, Produktform: Audio-CD, Beilage: Booklet, 8 S., Autoren: Heisenberg, Werner, Redaktion: Sander, Klaus, Seitenzahl/Blattzahl: 8, Keyword: Atomenergie; Klavierkonzert; Mozart; Naturwissenschaften; Philosophie; Physik, Fachschema: Hörbuch / Mathematik, Naturwissenschaften, Technik~Physik / Philosophie, Geschichte, Wissenschaftstheorie~Musik~Physik / Allgemeines, Einführung, Lexikon~Philosophie, Fachkategorie: Physik~Philosophie~Astronomie, Raum und Zeit, Warengruppe: AUDIO/Physik/Astronomie/Allgemeines, Lexika, Fachkategorie: Musik, Sekunden: 154, Text Sprache: ger, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: Supposé, Verlag: Supposé, Verlag: Sander, Klaus, Länge: 143, Breite: 126, Höhe: 15, Gewicht: 118, Produktform: Audio-CD, Genre: Hörbücher, Genre: Hörbuch, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel, WolkenId: 286030721,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.